
Caution bancaire pour une location : coût et fonctionnement
 Jerome
•
1 octobre 2026
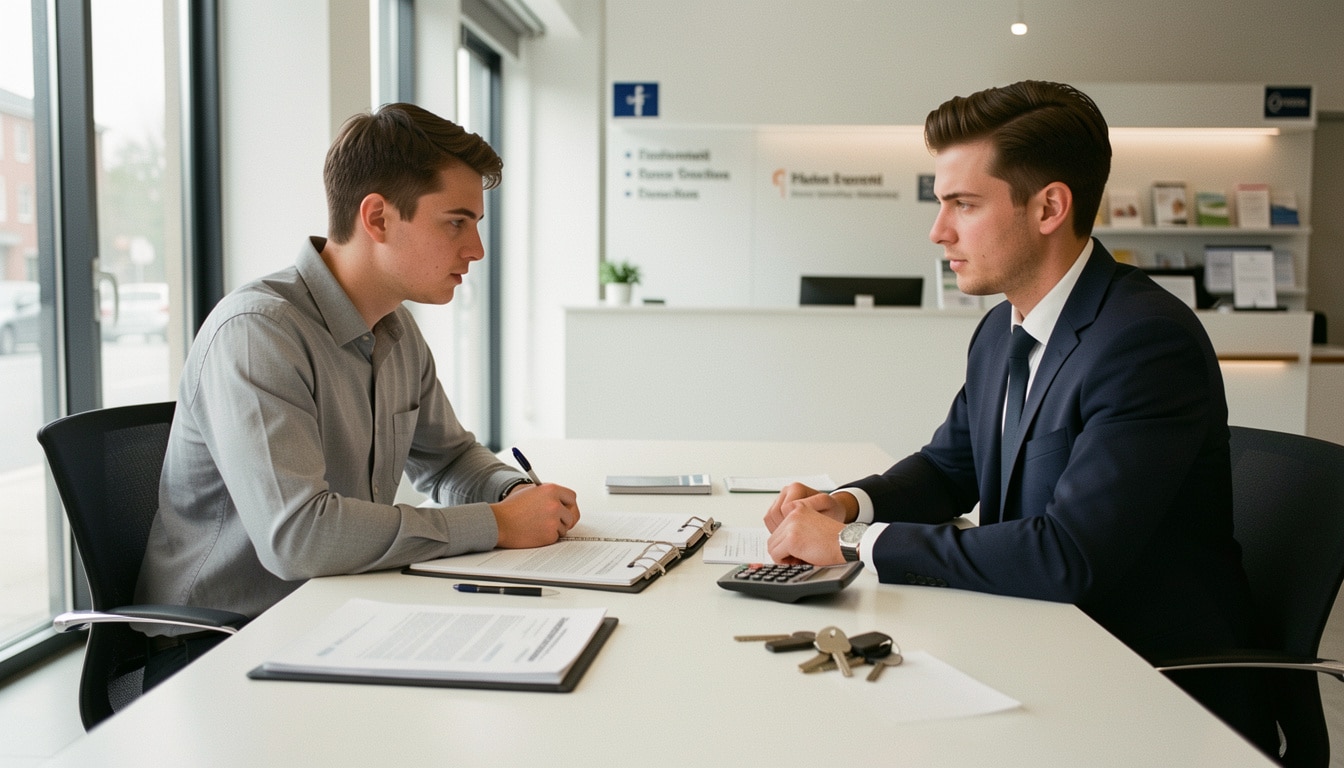
Un dossier de location solide commence souvent par une preuve simple : vous savez rassurer sans compliquer les choses. Dès les premières démarches, la caution locative bancaire représente une solution de garantie qui peut sécuriser le parcours locatif et clarifier les attentes de chacun. Elle permet de montrer au propriétaire que le loyer sera couvert, tout en aidant le locataire à présenter un dossier plus crédible. C’est utile, concret, et souvent décisif quand le logement est convoité.
Dans la pratique, la caution locative bancaire fonctionne comme un cadre financier encadré par la banque, avec des règles précises pour protéger les deux parties. Le principe est facile à comprendre, mais il mérite d’être expliqué pas à pas pour éviter les confusions entre dépôt, caution et garantie.
Qu’est-ce qu’une garantie bancaire pour louer un logement ?
La caution bancaire appliquée à la location, c’est une somme bloquée ou réservée pour rassurer le bailleur pendant le bail. Le locataire ne verse pas une caution à un proche : il met en place une garantie bancaire qui sert de filet de sécurité. Pour le propriétaire, cette caution apporte une réponse claire à la question du risque. Pour le locataire, elle peut remplacer une caution solidaire quand aucun garant principal n’est disponible. L’article de référence à retenir est simple : la location repose sur une obligation de paiement, et cette caution aide à la sécuriser légalement.
Attention à ne pas confondre caution, garantie et dépôt de garantie. Le dépôt de garantie est versé au début du logement, alors que la caution bancaire est souvent immobilisée sur un compte ou adossée à un contrat bancaire. Dans un bail, le bailleur regarde surtout la capacité du locataire à honorer ses engagements. Cette solution reste légal dans un cadre précis, avec une place différente selon les dossiers locatifs.
| Solution | Principe |
|---|---|
| Caution bancaire | Somme bloquée par la banque |
| Caution solidaire | Un tiers s’engage |
| Dépôt de garantie | Montant versé au bailleur |
Comment fonctionne la mise en place d’une caution bancaire ?
Concrètement, le locataire ouvre le dossier, la banque vérifie les pièces, puis la caution est mise en place. La banque peut demander le montant prévu, bloquer les fonds et remettre une attestation au propriétaire. Cette caution bancaire n’est pas une formalité décorative : elle sert de preuve pendant toute la durée du bail. Dans beaucoup de cas, le locataire obtient ainsi une réponse plus rapide du bailleur, surtout pour un logement recherché.
À quel moment du bail intervient cette garantie ?
La garantie intervient avant la signature, parfois au moment où le dossier est validé. Le propriétaire veut voir la caution avant de remettre les clés, car elle sécurise la location dès le départ. Ensuite, la caution reste en place jusqu’à la fin du bail ou jusqu’à la libération prévue au contrat. C’est souvent à ce moment que la garantie devient un vrai levier de confiance.
Comment la banque sécurise la somme et protège le bailleur ?
La banque joue ici un rôle central : elle encadre la caution, conserve la somme et formalise la garantie. Le principe est simple, mais rassurant. Quand le locataire dépose le montant, la banque peut le consigner sur une place dédiée, sans le mélanger aux dépenses courantes. Le propriétaire sait alors qu’en cas d’impayé, une caution existe pour couvrir le loyer ou une partie des sommes dues. Cette mécanique bancaire évite bien des tensions dans un locatif où le risque d’impayé inquiète souvent le bailleur.
Pour un étudiant ou un jeune locataire, cette caution peut faire la différence. La banque vérifie la situation, le propriétaire reçoit une garantie claire, et le bail s’appuie sur un engagement lisible. Si le loyer n’est pas payé, la caution peut être mobilisée selon les modalités prévues. Le locataire, lui, doit respecter son devoir de paiement. C’est une solution légalement encadrée, pensée pour engager chacun à sa place.
- Le locataire constitue le dossier auprès de la banque.
- La banque bloque ou consigne la somme prévue.
- Le propriétaire reçoit une preuve de garantie.
- Le bail démarre avec une caution active.
- En cas d’impayé, la somme peut être utilisée selon le contrat.
Que se passe-t-il si le loyer n’est pas payé ?
Si un impayé survient, le propriétaire suit la procédure prévue dans le bail. La caution bancaire peut alors servir de sécurité, selon les conditions signées. La banque n’intervient pas seule : elle applique les règles fixées au départ. C’est ce cadre qui protège le locataire comme le bailleur, sans improvisation.
Quand et comment la somme est-elle débloquée ?
La somme est débloquée à la fin du contrat, quand toutes les obligations sont remplies. La banque vérifie qu’il n’existe plus de dette liée au loyer ou à la location. Si tout est conforme, le versement final retourne au locataire. Ce mécanisme rassure le propriétaire, car la caution n’est libérée qu’après vérification.
Combien coûte cette solution et dans quels cas est-elle intéressante ?
Le coût dépend surtout de la banque, du montant demandé et de la durée. Une caution bancaire peut entraîner des frais de dossier, parfois une commission annuelle, et dans certains cas une charge fixe de 50 à 150 euros. Pour un étudiant qui doit disposer d’un dossier crédible, cette solution peut être utile, mais elle n’est pas toujours bon marché. Si la banque facture 1,5 % du montant garanti par an, une caution de 1 200 euros représente 18 euros par an, hors frais de mise en place. Sur 24 mois, le total grimpe vite.
La question est donc simple : faut-il faire cette caution ou choisir une autre modalité ? Pour un étudiant sans garant physique, la caution bancaire peut exister comme solution pratique. Le dossier doit être complet, avec chaque document demandé, car la banque regarde la charge financière et la cohérence du projet locatif. Cette garantie bancaire convient surtout quand le propriétaire exige une sécurité forte et quand le locataire veut éviter un refus de bail.
Quels frais faut-il prévoir avant de demander la garantie ?
Avant de demander cette caution, il faut prévoir les frais de dossier, les éventuels frais annuels et parfois un montant minimum à immobiliser. Certaines banques demandent aussi un document justificatif sur le logement ou le bail. Pour un étudiant, mieux vaut comparer le coût total sur 12 mois et sur 24 mois. La caution bancaire doit rester supportable, sinon la solution perd son intérêt.
Pour quel profil de locataire cette option est-elle la plus utile ?
Cette caution est surtout utile à l’étudiant, au jeune actif et au locataire qui n’a pas de garant classique. Elle rassure le propriétaire, sécurise le dossier et peut faire avancer une location concurrentielle. Quand le logement est très demandé, la garantie bancaire donne parfois un avantage réel. Le bon réflexe consiste à vérifier si le montant reste compatible avec votre budget mensuel.
Quelles alternatives comparer avant de choisir ?
Avant de retenir une caution, mieux vaut comparer les autres solutions locatives. La caution solidaire, par exemple, repose sur un engagement d’un tiers, alors que la garantie bancaire immobilise une somme. Pour un étudiant, la différence est importante : avec un garant familial, la caution solidaire peut être plus simple ; avec un dossier plus fragile, la banque peut offrir une autre voie. Le propriétaire, lui, regarde surtout la solidité du bail et la facilité d’accès à la protection choisie.
Il existe aussi le dépôt de garantie, qui ne remplace pas une caution. Dans certains cas, le locataire doit demander plusieurs devis ou vérifier en ligne les modalités proposées. Le bail peut stipuler une exigence renforcée, notamment pour un logement très recherché. Pour éviter les erreurs, il faut disposer d’un dossier clair, d’un engagement lisible et d’une somme adaptée. Si le cas d’impayé vous inquiète, comparez la rapidité d’accès, la charge financière et la souplesse de restitution.
Comment comparer les solutions sans se tromper ?
Commencez par regarder trois points : le coût, l’accès et l’engagement demandé. Une caution bancaire protège différemment d’une caution solidaire. L’étudiant doit aussi vérifier si le propriétaire accepte cette garantie pour le logement visé. Plus le dossier est complet, plus la comparaison devient simple.
Dans quels cas faut-il privilégier une autre garantie ?
Si vous disposez d’un garant fiable et que le bail n’impose pas de contrainte particulière, une autre caution peut être plus légère. Quand la somme à bloquer est trop élevée, la solution bancaire perd en intérêt. Pour un locatif classique, il est parfois plus prudent de choisir l’option la plus souple et la moins coûteuse.
FAQ – Questions fréquentes sur la garantie de location bancaire
Comment récupérer la somme bloquée à la fin du bail ?
La banque débloque la somme quand le bail est terminé et qu’aucun impayé ne subsiste. Il faut souvent fournir un justificatif de fin de location.
Que faire si le départ du logement a lieu avant la fin prévue ?
Prévenez le propriétaire et la banque dès que possible. La caution reste soumise aux règles du contrat, même en cas de départ anticipé.
Quels documents la banque demande-t-elle en général ?
Elle demande souvent une pièce d’identité, un bail, un justificatif de revenus et parfois un document sur le logement.
Peut-on utiliser cette solution pour une location étudiante ?
Oui, c’est même un cas fréquent. La garantie bancaire aide l’étudiant à rassurer le propriétaire quand aucun garant n’est disponible.
Le propriétaire peut-il exiger cette garantie dans tous les cas ?
Il peut la demander selon le dossier, mais le cadre légal et le type de location restent déterminants. Tout dépend du bail et des règles applicables.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque