
Comment fonctionne la retraite à points en pratique
 Jerome
•
4 octobre 2026
Avant de quitter la vie active, comprendre ses droits change tout. Quand vous anticipez la retraite, vous évitez les mauvaises surprises et vous pouvez mieux préparer votre départ. La retraite par point est un mode de calcul qui relie directement vos cotisations, les points acquis et le montant final de votre pension. Ce système aide à suivre sa carrière avec plus de clarté et à obtenir une information utile pour décider au bon moment. Dans cet article, vous allez voir comment il fonctionne, ce qu’il apporte, ses limites et les démarches à connaître.
Comprendre le principe d’un système à points
Dans un régime à points, chaque cotisation se transforme en droits mesurables. Le système est simple dans son idée, même si le calcul demande de l’attention. Pour un assuré du public comme du privé, la logique reste la même : plus vous cotisez, plus vous accumulez de point. Cette base sert ensuite à calculer la retraite complémentaire ou la retraite future selon les règles du régime.
- Le point représente une unité de droits.
- La cotisation alimente le régime et génère des points.
- La valeur du point sert de repère pour estimer la pension.
- Le calcul diffère d’une retraite classique fondée sur une base salariale.
Imaginez Léa, salariée à Lyon : chaque année, ses versements lui donnent des droits supplémentaires. Au fil de sa carrière, elle voit son capital de points grossir, puis sa retraite dépendra de leur conversion. C’est là que le lien entre droits acquis et pension prend tout son sens.
Le rôle du point dans le calcul des droits
Le point sert de langage commun entre la cotisation et la pension. Dans ce régime, il traduit une part de votre effort de travail en droits futurs. Le public comprend mieux son intérêt quand on compare sa valeur d’achat, c’est-à-dire ce qu’il faut verser pour obtenir un point, et sa valeur de service, c’est-à-dire ce que ce point rapporte au moment de la retraite. Cette information est essentielle pour suivre l’évolution du régime.
Pourquoi ce modèle est surtout connu via les régimes complémentaires
En France, le modèle est surtout visible dans la retraite complémentaire, notamment chez les salariés du privé. Il complète la retraite de base et permet une lecture plus fine des droits. Dans un appel à la transparence, beaucoup d’assurés y voient un outil plus lisible qu’un calcul purement forfaitaire, même si la mécanique reste technique.
Comment les points se transforment en pension
Au moment du départ, les points accumulés deviennent une pension. La retraite ne se calcule donc pas seulement sur un revenu de base, mais sur un total de droits convertis en euro. Le taux de conversion et le coefficient appliqué au point jouent un rôle décisif. Selon l’année de service et le nombre de points, le montant final peut varier sensiblement.
- Vous cotisez pendant votre vie active.
- Vos versements se transforment en point.
- Le total de points est conservé jusqu’au départ.
- La valeur de service du point donne la pension estimée.
| Nombre de points | Valeur du point | Pension estimée |
|---|---|---|
| 1 000 | 1,40 € | 1 400 € par an |
| 2 500 | 1,40 € | 3 500 € par an |
| 4 000 | 1,40 € | 5 600 € par an |
Dans cet exemple, si la valeur du point reste à 1,40 euro, une personne avec 2 500 points obtient 3 500 euros par an. Mais si le taux de service change, la pension évolue aussi. C’est pourquoi il faut suivre chaque année son revenu et vérifier les règles du régime.
Comment estimer sa future pension avec ses points
Pour estimer votre retraite, additionnez vos points, puis multipliez-les par la valeur de service connue au moment du départ. Ce calcul rapide donne une première base. Ensuite, il faut intégrer les éventuelles majorations, les périodes incomplètes et le coefficient de minoration ou de majoration selon votre âge.
Ce qui fait varier le montant final d’une année à l’autre
Le montant varie avec la valeur du point, mais aussi avec le taux de cotisation, les règles du régime et l’évolution des salaires. Une année de forte hausse des revenus peut produire davantage de points, alors qu’un changement de paramètre financier peut réduire la projection. C’est ce qui rend la retraite plus sensible aux réformes.
Avantages, limites et débats autour du modèle
Le modèle à points séduit parce qu’il rend la retraite plus lisible. Dans un accord social bien expliqué, l’assuré voit mieux le lien entre effort et droits. Le régime peut aussi mieux suivre le financement collectif, car chaque cotisation compte. Enfin, le retraité comprend plus facilement ce qu’il a acquis au fil de sa carrière, y compris dans le privé.
- La logique est plus claire pour l’assuré.
- Les droits suivent plus directement les cotisations.
- Le système peut s’adapter à des carrières variées.
- Le suivi des points facilite la projection financière.
Mais les critiques existent. La valeur du point peut évoluer, ce qui crée une incertitude pour la retraite future. Certains jugent le régime trop dépendant du financement social et des accords de gestion. D’autres estiment que la lisibilité reste imparfaite pour un public peu familier des paramètres. Enfin, un retraité peut craindre une baisse de sécurité si les règles changent.
Ce que les assurés gagnent en lisibilité
Vous pouvez suivre vos droits plus facilement et comparer vos cotisations à votre pension potentielle. C’est un vrai gain de visibilité, surtout quand on a changé d’entreprise ou de statut. Le modèle aide aussi à prendre une décision plus tôt, par exemple pour ajuster son épargne ou son capital de précaution.
Les critiques les plus fréquentes sur la valeur du point
La critique principale porte sur l’incertitude. Si la valeur baisse ou progresse moins vite que les salaires, la retraite perçue peut sembler moins favorable. Dans le débat public, certains y voient un risque pour la sécurité des droits, d’autres un outil de soutenabilité du financement social. Tout dépend donc des accords retenus.
Préparer sa carrière et vérifier ses droits avant le départ
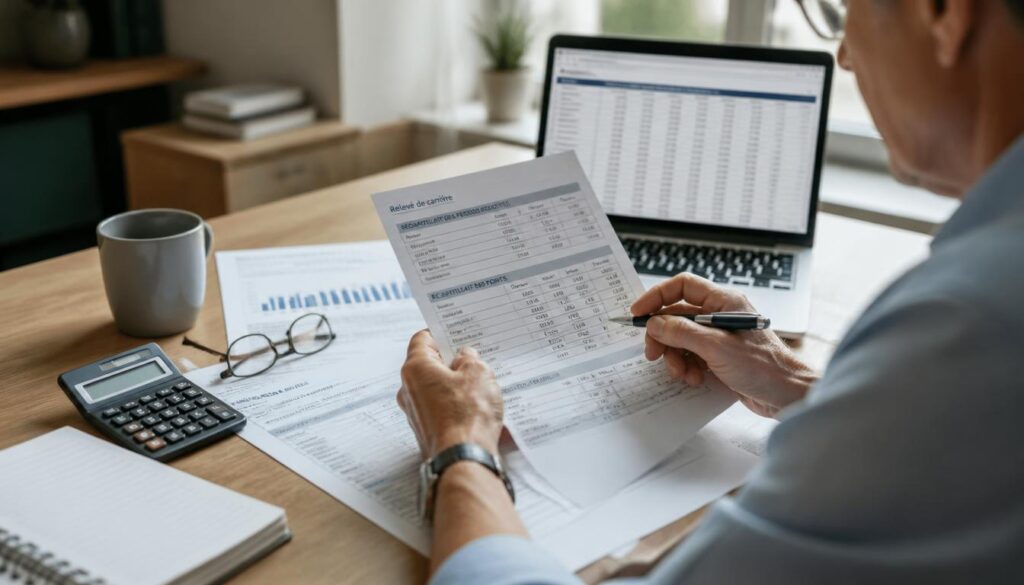
Avant la retraite, il faut contrôler sa carrière avec méthode. Une cotisation oubliée, un trimestre manquant ou un contrat mal enregistré peuvent réduire vos droits. Si vous travaillez dans une entreprise du privé, l’Agirc-Arrco reste un repère utile pour comprendre vos points et votre âge de départ. Mieux vaut préparer tôt que découvrir une erreur au dernier moment.
- Vérifiez vos trimestres validés sur chaque année.
- Comparez vos revenus déclarés avec vos bulletins de salaire.
- Contrôlez les périodes de contrat, de chômage ou d’arrêt.
- Repérez les points manquants ou mal reportés.
- Consultez votre relevé de carrière.
- Rassemblez vos justificatifs d’entreprise.
- Demandez une correction si un donné manque.
- Estimez votre départ selon votre âge et vos droits.
Par exemple, un salarié du privé ayant eu trois contrats successifs peut bénéficier d’une vérification attentive de ses points Agirc-Arrco. Si une année de cotisation n’apparaît pas, il faut agir vite. Cette sécurité évite de perdre une indemnité potentielle et aide à préparer la retraite avec plus de sérénité.
Les bons réflexes pour contrôler sa carrière
Gardez tous vos documents, comparez chaque année vos relevés et signalez toute anomalie sans attendre. Le code de votre contrat, vos bulletins et vos attestations d’entreprise servent souvent de preuve. Plus vous préparez tôt, plus votre retraite sera facile à défendre.
Où trouver les informations utiles pour estimer sa retraite
Vous pouvez consulter les espaces officiels, vos relevés de carrière et les documents remis par votre entreprise. Pour l’Agirc-Arrco, vérifiez toujours les données inscrites et comparez-les avec vos propres archives. En cas de doute, un appel à votre caisse ou à votre service RH peut vous aider à sécuriser votre départ.
FAQ – Questions fréquentes sur le calcul en points
Comment savoir combien de points j’ai déjà acquis ?
Consultez votre relevé de carrière ou votre espace officiel. Vous y retrouvez le total de points, la période concernée et les cotisations prises en compte pour votre retraite.
La valeur du point peut-elle changer ?
Oui, la valeur évolue selon le régime et les accords de gestion. C’est un élément central, car il influence directement la pension et la projection de retraite.
Le système à points est-il plus avantageux qu’un autre mode de calcul ?
Tout dépend de votre profil, de votre revenu et de votre carrière. Le modèle peut être plus lisible, mais il ne garantit pas toujours une meilleure pension pour chaque départ.
Les salariés du privé et les fonctionnaires sont-ils concernés de la même façon ?
Non, les règles varient selon le régime. Le privé utilise souvent des dispositifs complémentaires comme l’Agirc-Arrco, tandis que le public suit d’autres mécanismes de retraite.
Comment préparer son départ quand on a eu une carrière hachée ?
Il faut vérifier chaque trimestre, chaque contrat et chaque année de revenu. Plus vos données sont complètes, plus votre retraite sera simple à estimer et à sécuriser.
Vous aimerez aussi
 Retraite

 Retraite
 Retraite
 Retraite