
Comment fonctionne Wero pour envoyer de l’argent ?

 Jerome
•
26 septembre 2026
Transférer de l’argent entre particuliers est devenu un geste du quotidien, mais vous voulez surtout que ce soit simple, rapide et sans prise de tête. Dans ce contexte, Wero est un service bancaire mobile pensé pour envoyer de l’argent à un destinataire en quelques gestes, avec une sécurité validée par la banque. Il facilite le virement entre proches, sans IBAN à recopier, et réduit les erreurs de numéro. Cet article vous explique la définition, le fonctionnement, l’identification du destinataire, la sécurité et les cas d’usage concrets.
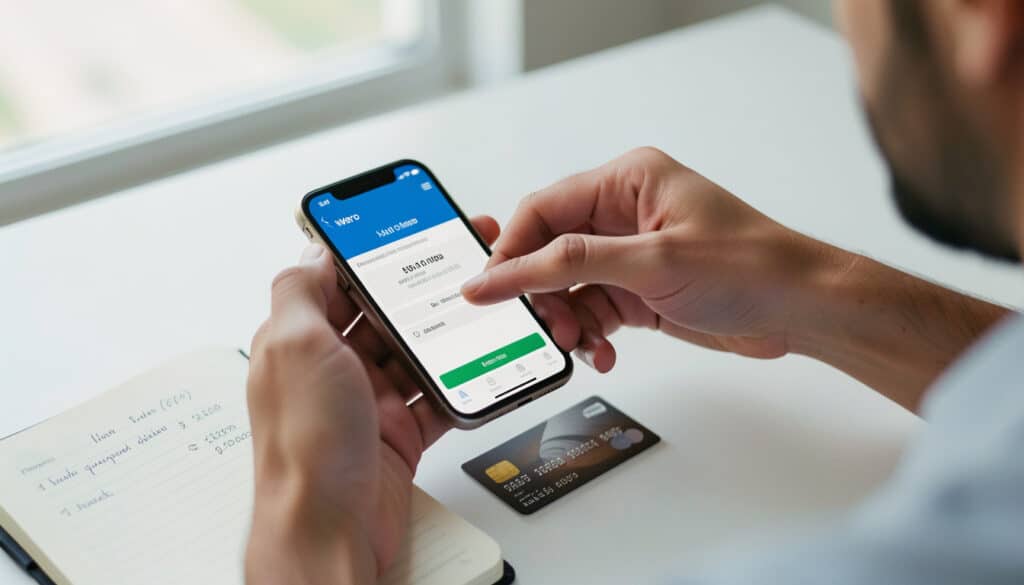
Wero comment ça marche ? En pratique, vous lancez un transfert depuis votre application bancaire, vous choisissez un contact, vous validez l’opération, puis l’argent part vers le bon destinataire. Le parcours est conçu pour rester simple et rapide, tout en gardant une validation bancaire solide. Si vous utilisez souvent votre mobile pour partager des dépenses, vous allez vite comprendre pourquoi ce service change les habitudes.
Qu’est-ce que Wero et pourquoi il change les paiements du quotidien ?
Wero est un service de paiement pensé pour faire circuler l’argent entre particuliers sans complexité. Il s’intègre à la banque et au mobile, ce qui le rend plus naturel qu’un virement classique. Pour vous, l’intérêt est clair : moins de saisie, moins d’attente, plus de fluidité dans la vie française de tous les jours. Pour approfondir ce sujet, consultez notre guide sur comment utiliser wero.
- il sert à envoyer de l’argent entre proches sans passer par un parcours lourd ;
- il simplifie le paiement du quotidien grâce au mobile ;
- il promet un usage simple, rapide et lisible ;
- il se distingue du virement bancaire classique par une expérience plus directe.
Imaginez un remboursement de 18 € après un café à Lyon : au lieu de demander un IBAN, vous partagez un contact et l’argent suit presque aussitôt. Dans les transports, au restaurant ou à la sortie du bureau, ce type de solution devient vite un réflexe.
Une solution pensée pour transférer de l’argent sans complexité
Quand on parle de Wero comment ça marche, l’idée centrale est d’enlever les frictions. Vous ouvrez votre application bancaire, vous choisissez la personne, puis vous envoyez l’argent en quelques secondes. Cette logique convient à ceux qui veulent un outil clair, sans apprentissage technique. Le service a été pensé pour que le paiement soit intuitif, même si vous n’êtes pas à l’aise avec les outils financiers.
En quoi Wero se distingue d’un virement bancaire classique
Un virement traditionnel demande souvent un IBAN, une saisie longue et parfois un délai de traitement. Avec Wero, l’échange est plus direct et mieux adapté aux petits montants du quotidien. Vous gagnez en rapidité, et le risque d’erreur baisse fortement. C’est justement ce qui explique l’intérêt croissant pour ce mode d’argent mobile, surtout quand il faut régler un ami en dernière minute.
Envoyer de l’argent en quelques étapes depuis son application bancaire
Le fonctionnement repose sur un parcours très court. Si vous vous demandez comment Wero comment ça marche au quotidien, retenez surtout une chose : tout part de votre application bancaire. Vous n’avez pas besoin d’un outil séparé compliqué, et l’envoi reste rapide du début à la fin.
- ouvrir l’application bancaire sur votre mobile ;
- choisir le contact du destinataire ;
- saisir le montant à envoyer ;
- valider l’opération avec la sécurité prévue ;
- confirmer l’envoi et attendre la réception.
Par exemple, si vous remboursez 27 € à votre sœur après un déjeuner, vous effectuez le transfert en quelques gestes. Le grand avantage, c’est qu’une fois la validation faite, le parcours est presque terminé pour vous.
Le parcours pas à pas pour lancer un paiement
Vous commencez dans l’application de votre banque, puis vous sélectionnez le service Wero. Ensuite, vous choisissez le destinataire et le montant, comme 12,50 € pour un partage de course. Le système vous guide de manière simple, sans étape inutile. C’est précisément ce qui rend le paiement plus accessible à tous, même lors d’un premier usage.
Ce qui se passe après la validation du transfert
Une fois la validation effectuée, la banque traite l’opération et l’argent est transmis au bon compte. Le destinataire reçoit alors la somme selon les délais annoncés par son établissement, souvent très courts. Cette phase rassure, car vous gardez une trace claire dans l’application. Pour beaucoup d’utilisateurs, c’est ce mélange de rapidité et de sécurité qui fait la différence au quotidien.
Numéro de téléphone ou QR code : deux façons de trouver le destinataire
Pour identifier le destinataire, le service mise sur deux méthodes très pratiques. Vous pouvez passer par le numéro de téléphone ou par un QR code, selon la situation. Dans les deux cas, l’objectif reste le même : envoyer ou recevoir de l’argent sans saisie complexe, depuis une application mobile simple.
- avec le numéro de téléphone, vous retrouvez vite la bonne personne ;
- avec le téléphone, le partage est plus naturel dans une discussion ;
- le numéro facilite l’envoi à un contact déjà enregistré ;
- le destinataire reçoit la demande sans manipulations longues.
- le code QR permet un échange immédiat en face à face ;
- le code évite de taper un numéro ou un IBAN ;
- le téléphone du destinataire n’a pas besoin d’être dicté ;
- la méthode est pratique dans un café, une colocation ou un événement.
Le choix dépend surtout du contexte : le numéro convient à distance, le QR code fonctionne très bien quand vous êtes devant la personne. Et surtout, vous évitez l’IBAN, ce qui réduit les erreurs et accélère l’envoi.
Quand utiliser le numéro de téléphone
Le numéro est idéal si vous connaissez déjà le contact ou si vous avez l’habitude d’échanger par messagerie. Vous envoyez alors l’argent de façon simple, sans chercher de référence bancaire. C’est utile pour un remboursement rapide après un week-end entre amis. Dans cette logique, le destinataire est identifié en quelques secondes, ce qui rend le service très fluide.
Quand privilégier le QR code
Le QR code devient pertinent quand vous êtes au même endroit que la personne. Vous scannez, vous validez, et le transfert part presque aussitôt. Cette méthode plaît beaucoup dans les petits groupes, car elle évite toute confusion de numéro. Pour un usage mobile, c’est souvent la solution la plus directe et la plus rassurante.
Sécurité, authentification et confiance dans le cadre bancaire
La sécurité reste au cœur du dispositif, parce que vous confiez de l’argent à votre banque via un service mobile. L’opération passe par une validation bancaire, souvent avec un code ou une authentification forte. Cela limite les erreurs et renforce la confiance, surtout quand vous envoyez une somme à recevoir rapidement par un proche. En complément, découvrez plafond compte courant la poste.
- l’authentification forte protège l’accès au service ;
- la validation de l’opération confirme votre intention ;
- les données bancaires restent mieux protégées ;
- les erreurs de destinataire sont réduites.
| Critère | Virement classique | Wero |
|---|---|---|
| Sécurité perçue | Bonne, mais plus technique | Très rassurante via l’application |
| Saisie | IBAN à entrer | Numéro ou QR code |
| Rapidité | Variable | Très rapide |
Concrètement, votre banque vous demande une confirmation avant d’envoyer l’argent. Ce contrôle, loin de ralentir inutilement, protège votre compte et sécurise le parcours. C’est un point clé pour comprendre Wero comment ça marche dans un cadre bancaire moderne.
Pourquoi l’authentification forte rassure l’utilisateur
Quand vous validez une opération avec un code ou un dispositif sécurisé, vous savez que personne n’agit à votre place. Cette étape apporte une vraie tranquillité d’esprit. Elle rassure aussi au moment de recevoir, car le service reste encadré par la banque. Pour un usage quotidien, cette couche de sécurité compte presque autant que la rapidité.
Ce que la sécurité change concrètement au moment d’envoyer
Au lieu d’un simple clic, vous passez par une confirmation claire dans l’application bancaire. Cela évite les envois accidentels et limite les mauvaises manipulations. Vous gardez ainsi le contrôle sur chaque montant, même pour 5 € ou 50 €. Dans la pratique, cette combinaison entre simplicité et sécurité rend le service beaucoup plus fiable.
Les cas d’usage les plus utiles entre particuliers
Dans la vie réelle, le service trouve sa place partout où l’argent circule entre proches. Vous pouvez envoyer ou recevoir une petite somme sans sortir de votre routine. Le gain est surtout visible quand il faut agir vite, dans une vie familiale ou étudiante déjà bien remplie.
- rembourser un ami après un restaurant ;
- partager une note de courses ;
- aider un proche en urgence ;
- payer un petit montant du quotidien ;
- transférer de l’argent régulièrement sans complication.
En colocation, par exemple, chacun peut régler sa part d’habitation en quelques secondes, qu’il s’agisse d’électricité ou d’un achat de ménage. Même chose pour une dépense de consommation courante : un pack d’eau, un repas partagé, un billet de train. Le service s’adapte aussi à un usage plus professionnel, quand il faut rembourser un avanceur ou un collègue.
Rembourser un proche sans attendre
Le remboursement immédiat évite les rappels gênants et les oublis. Vous recevez la demande, vous envoyez l’argent, et l’échange est terminé. C’est simple, rapide et beaucoup plus naturel qu’un long échange de coordonnées. Pour un proche, cela change vraiment la manière de gérer les petites dettes du quotidien.
Partager des frais du quotidien en quelques secondes
Une addition, une course partagée, une dépense de vie courante : tout devient plus fluide. Vous n’avez pas besoin de préparer un virement classique ni de recopier un compte bancaire. Le service s’inscrit dans une logique de vie moderne, où le mobile accompagne chaque paiement. C’est là que Wero prend tout son sens.
Ce qu’il faut vérifier avant d’utiliser Wero au quotidien
Avant de vous lancer, vérifiez quelques points simples. Votre banque doit proposer le service, votre application doit être à jour et votre mobile doit être compatible. Cette solution française et européenne vise à rester simple, mais certaines conditions d’accès peuvent varier selon l’établissement.
- vérifier l’éligibilité de votre banque ;
- activer le service dans l’application ;
- contrôler la compatibilité de votre mobile ;
- préparer vos contacts ou votre QR code pour le premier envoi.
Mini-checklist avant le premier usage : mise à jour de l’application, connexion bancaire active, numéro du destinataire correct, et validation de sécurité prête à l’emploi. Ensuite, vous pourrez utiliser la solution au quotidien, avec l’idée qu’elle continuera de s’étendre en Europe dans les prochains mois.
Qui peut utiliser le service aujourd’hui ?
En pratique, ce sont les clients des banques partenaires qui peuvent en profiter, selon l’activation proposée par leur établissement. L’accès dépend donc de la banque et de l’application utilisée. Si votre banque l’intègre déjà, vous pouvez souvent commencer sans démarche complexe. C’est ce côté progressif qui explique l’adoption croissante du service.
Les vérifications utiles avant le premier envoi
Avant d’envoyer votre premier paiement, assurez-vous que l’application bancaire est bien à jour et que votre téléphone reçoit les notifications. Vérifiez aussi le numéro ou le code du destinataire pour éviter toute erreur. En procédant ainsi, vous gardez une expérience simple et rapide, tout en profitant d’un cadre bancaire fiable.
FAQ – Questions fréquentes sur le fonctionnement de Wero
Comment envoyer de l’argent avec Wero ?
Vous ouvrez votre application bancaire, vous choisissez le destinataire, vous saisissez le montant, puis vous validez. Le parcours est simple et rapide, et l’argent part depuis votre banque vers le bon contact.
Faut-il partager son IBAN pour recevoir un transfert ?
Non, le service évite généralement de communiquer un IBAN. Selon la méthode choisie, le numéro ou le code QR suffit pour recevoir l’argent via le mobile et l’application bancaire.
Wero est-il sécurisé pour un usage quotidien ?
Oui, car la sécurité passe par la banque, la validation de l’opération et souvent une authentification forte. Vous gardez ainsi le contrôle sur chaque envoi et sur chaque réception d’argent.
Peut-on utiliser Wero depuis n’importe quelle banque ?
Pas forcément. Tout dépend de la banque et de son intégration du service dans l’application mobile. Il faut donc vérifier la compatibilité avant de commencer à envoyer de l’argent.
Numéro de téléphone ou QR code : quelle méthode choisir ?
Le numéro convient très bien à distance, tandis que le code QR est pratique en face à face. Les deux restent simples et rapides, selon votre situation et le destinataire.
En combien de temps l’argent est-il reçu ?
Le plus souvent, la réception est très rapide, parfois quasi immédiate selon la banque et le contexte. Pour un virement du quotidien, c’est justement ce gain de temps qui fait la différence.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque