
Qu’est-ce que le code banque sur un RIB ?
 Jerome
•
2 novembre 2026
Vous avez déjà vu ces suites de chiffres sur un RIB sans vraiment savoir à quoi elles servent ? En pratique, le code banque est une référence bancaire qui aide à reconnaître l’établissement lié à un compte. Il joue un rôle discret, mais essentiel, car il facilite l’identification correcte lors d’un virement ou d’un prélèvement. Si vous préparez un projet, comprendre ce repère vous évite bien des hésitations et des erreurs. Ce guide simple vous explique, pas à pas, comment le lire et pourquoi il compte autant.
Dans les coordonnées bancaires, ce repère n’est jamais isolé : il s’inscrit dans un ensemble plus large avec le compte, le guichet et la clé. Si vous vous demandez qu est ce que le code banque, retenez surtout qu’il sert à situer l’établissement et à sécuriser les échanges. En quelques minutes, vous allez pouvoir mieux lire vos documents, comparer les sigles et agir avec plus de confiance.
Comprendre le rôle du code dans les coordonnées bancaires
Quand on regarde des coordonnées bancaires pour la première fois, tout semble se ressembler. Pourtant, chaque code a sa fonction. Le code bancaire participe à l’identification du compte, tandis que d’autres éléments précisent le titulaire, la banque et le numéro associé. Sur un RIB, cette information n’est pas décorative : elle sert à éviter les confusions lors d’une opération. En France, le système bancaire repose sur cette logique simple, lisible et très pratique. Pour approfondir ce sujet, consultez notre guide sur iban la banque postale.
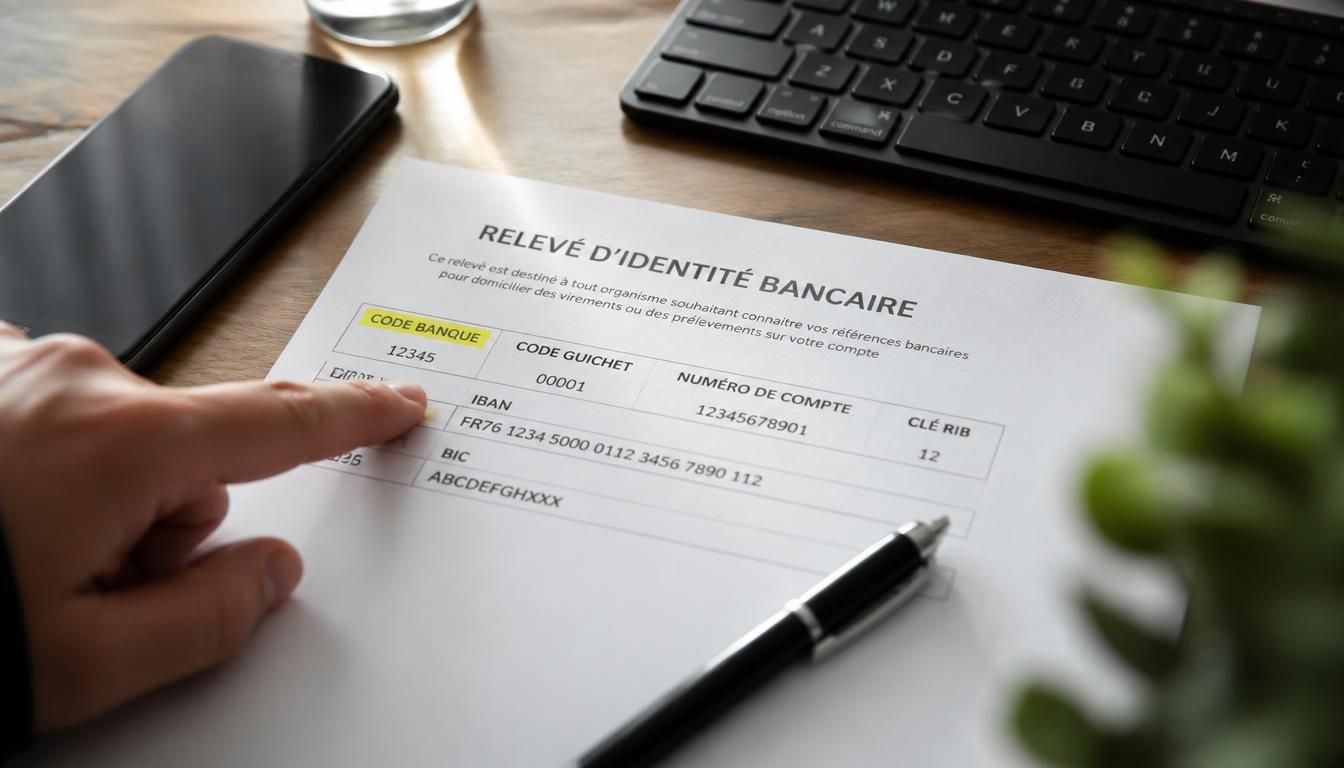
On peut résumer les coordonnées bancaires en quatre blocs : le code de l’établissement, le code guichet, le numéro de compte et la clé. Ensemble, ils permettent de relier un titulaire à sa banque et à son compte. Imaginez un virement envoyé à un proche à Nantes : sans le bon code, le bon compte ne serait pas reconnu. C’est là que la précision devient utile.
À quoi sert-il dans une opération courante ?
Dans la vie de tous les jours, ce repère sert surtout à fiabiliser les paiements. Pour un virement, il aide à identifier le bon destinataire. Pour un prélèvement, il confirme que le compte rattaché est bien celui attendu. Et dans une autre opération, il permet de utiliser les bonnes coordonnées sans hésiter. Vous gagnez ainsi en clarté, surtout si vous devez identifier rapidement une banque ou un compte.
- Valider un virement entre particuliers sans erreur de destination.
- Préparer un virement récurrent pour un loyer ou une aide familiale.
- Autoriser un prélèvement avec des coordonnées exactes.
Par exemple, si Camille envoie 120 euros à son frère pour partager une facture, elle vérifie d’abord les coordonnées du compte avant de lancer le virement. Ce réflexe simple évite un aller-retour inutile et rassure tout le monde.
Pourquoi le confond-on avec d’autres références ?
La confusion vient souvent du fait que plusieurs sigles se ressemblent. L’iban identifie le compte au format international, le bic précise la banque pour certains échanges, et un numéro interne peut encore s’ajouter. Pour bien comprendre, il faut voir ces références comme des pièces complémentaires, et non comme des doublons. Le code bancaire, lui, reste une brique de base du repérage local.
| Référence | Rôle |
|---|---|
| Code bancaire | Identifie l’établissement |
| IBAN | Repère le compte pour les échanges |
| BIC | Précise la banque à l’international |
La confusion classique ? Recevoir un formulaire et croire que l’IBAN remplace tout, alors qu’il complète seulement les autres données. Une fois cette logique comprise, tout devient plus lisible.
Lire un RIB sans se tromper
Un RIB peut sembler austère, mais il suit une logique très régulière. Pour le lire sans stress, commencez par repérer le code de la banque, puis le guichet, ensuite le numéro de compte et enfin la clé. Ce rib rassemble les éléments utiles pour transmettre une information fiable. Si vous devez trouver une donnée précise, regardez la ligne dédiée plutôt que de parcourir tout le document au hasard.
Le plus simple est de découper le rib en blocs. D’abord, l’identifiant de la banque, puis le guichet, ensuite le compte, et enfin la clé de contrôle. Sur un relevé, cet ordre reste généralement stable. Si vous devez vérifier un document reçu par mail, comparez les blocs un par un. Ce réflexe évite les erreurs de saisie et vous aide à repérer rapidement une incohérence.
Les quatre repères à repérer en priorité
Pour bien lire le document, retenez quatre repères essentiels. Le premier concerne l’établissement, le deuxième le titulaire, le troisième la banque et le quatrième l’identification du compte. Chacun apporte une information différente, mais complémentaire. C’est cette combinaison qui rend le document exploitable au quotidien.
- Le code de la banque indique l’établissement de rattachement.
- Le code du guichet précise l’agence ou le point de gestion.
- Le numéro de compte distingue le compte du titulaire.
- La clé contrôle la cohérence de l’ensemble.
En gardant cette logique en tête, vous lisez plus vite et vous limitez les confusions, surtout quand plusieurs documents circulent en même temps.
Différences entre IBAN, BIC et autres identifiants
Les sigles bancaires se croisent souvent, mais ils ne jouent pas le même rôle. Le code bancaire identifie un établissement, l’iban repère le compte dans un format standard, et le bic complète l’acheminement des paiements. Pour un usage international, cette combinaison devient essentielle, car elle aide à identifier correctement la banque et le compte. En France, on les rencontre souvent ensemble sur les documents de paiement.
Voici la logique à retenir : le code situe la banque, l’iban pointe le compte, et le bic sert surtout aux échanges international. Lors d’un virement vers l’étranger, le pays du destinataire et l’établissement doivent être lus sans erreur. Ce trio évite les blocages et accélère le traitement.
| Sigle | Fonction |
|---|---|
| Code bancaire | Identifier la banque |
| IBAN | Repérer le compte |
| BIC | Orienter le paiement international |
Un exemple simple : si vous envoyez de l’argent à un ami installé en Belgique, l’IBAN et le BIC peuvent être demandés ensemble pour sécuriser l’envoi. Le code bancaire, lui, reste la base de lecture du compte d’origine.
Ce qui identifie la banque et ce qui identifie le compte
Pour bien comprendre, séparez toujours l’identité de la banque et celle du compte. Le numéro de compte appartient au titulaire, tandis que le code rattache ce compte à un établissement. On peut donc utiliser ces repères comme deux niveaux de lecture : l’un pour la structure, l’autre pour la personne ou l’entreprise concernée.
- Le code renvoie à la banque.
- Le numéro renvoie au compte du titulaire.
- Les références complémentaires servent aux paiements et aux contrôles.
Si vous confondez les deux, vous risquez de remplir un formulaire avec la mauvaise donnée. En gardant cette distinction en tête, vous évitez l’erreur la plus fréquente.
Où trouver l’information sur vos documents bancaires
Pour trouver cette donnée, commencez par les supports les plus simples. Le relevé papier, le document PDF de votre banque, la ligne dédiée sur un RIB et parfois l’application mobile affichent la bonne référence. Vous pouvez aussi la trouver dans votre espace client. L’essentiel est de repérer la bonne ligne et de ne pas confondre le code avec l’IBAN complet.
Si vous voulez télécharger le document en ligne, ouvrez votre espace, cherchez la rubrique “RIB” ou “coordonnées bancaires”, puis cliquez pour télécharger le fichier PDF. Ensuite, comparez la ligne du code avec celle du compte. Ce contrôle rapide permet de vérifier que la banque affichée correspond bien à votre compte habituel.
Les bons réflexes pour vérifier avant d’envoyer un virement
Avant toute transmission, prenez trente secondes pour contrôler les éléments essentiels. Cette petite pause peut éviter une erreur de saisie et un délai inutile. Si vous préparez un virement, regardez d’abord le nom du bénéficiaire, puis la référence du compte, puis l’adresse bancaire, et enfin la cohérence globale de l’identité du destinataire.
- Vérifier le nom du titulaire.
- Comparer la référence avec le document d’origine.
- Contrôler la cohérence entre la banque et le compte.
- Relire une dernière fois avant l’envoi.
En pratique, ce contrôle est très rapide : deux minutes suffisent souvent pour sécuriser une opération sensible. Mieux vaut relire une fois de trop que corriger après coup.
Sécurité, usage quotidien et erreurs à éviter
Le sujet n’est pas seulement technique : il touche aussi à la sécurité. Un code bancaire n’est pas secret comme un mot de passe, mais il reste une donnée à manipuler avec soin. Dans un contexte bancaire, vous pouvez le partager pour recevoir un virement ou mettre en place un prélèvement, tout en respectant la confidentialité des autres informations. L’utilisation correcte du document évite les malentendus.
Dans la vie personnelle comme dans une entreprise, le même réflexe s’applique : relire, comparer, puis valider. En usage pro, un mauvais code peut retarder un paiement fournisseur ou fausser une écriture de bancaire. L’erreur fréquente consiste à copier une ligne incomplète ou à confondre le compte et le code de l’établissement. La bonne habitude ? Vérifier chaque bloc avant d’envoyer.
- Ne jamais recopier un code sans relire le document source.
- Ne pas mélanger IBAN, BIC et référence locale.
- Conserver les documents dans un endroit sûr.
- Limiter le partager aux personnes réellement concernées.
Les situations où une vérification supplémentaire est utile
Il faut redoubler d’attention dans certaines situations. Une entreprise qui change de banque, une comptabilité qui doit être mise à jour, ou une démarche juridique qui exige des coordonnées exactes méritent une vérification renforcée. Ces démarches peuvent aider à éviter un rejet de paiement ou une incohérence de dossier.
- Changement de coordonnées dans une entreprise.
- Transmission à un service de comptabilité.
- Vérification avant une procédure juridique.
Par exemple, un artisan à Lyon qui change de compte professionnel doit contrôler chaque référence avant d’envoyer ses nouvelles coordonnées à ses clients. Ce réflexe protège ses encaissements et simplifie le suivi.
FAQ – Questions fréquentes sur les références bancaires
Quelle différence entre un code bancaire et un IBAN ?
Le code bancaire identifie la banque, tandis que l’iban identifie le compte au format standard. Les deux sont complémentaires, mais ils ne remplissent pas la même fonction.
Où peut-on trouver cette information sur un relevé ?
Vous pouvez la trouver sur le RIB, sur un relevé ou dans votre document PDF bancaire. Elle apparaît généralement sur la ligne dédiée aux coordonnées.
Pourquoi faut-il vérifier les coordonnées avant un virement ?
Pour vérifier l’exactitude du destinataire et éviter une erreur de transmission. Une simple relecture sécurise l’envoi et limite les retards.
Le BIC est-il toujours nécessaire ?
Non, pas toujours. Le bic devient surtout utile dans certains échanges international, selon la banque et le pays du destinataire.
Peut-on utiliser ces références pour un usage professionnel ?
Oui, elles servent aussi en contexte professionnel pour identifier une banque, gérer un compte et fiabiliser les paiements liés à une activité.

Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque